Rodzaje ubezpieczeń komunikacyjnych różnią się zakresem ochrony i tym, kto może otrzymać świadczenie. OC jest obowiązkowe i pokrywa szkody wyrządzone innym osobom, natomiast AC, NNW oraz Assistance są dobrowolne i zabezpieczają własny pojazd, zdrowie lub organizację pomocy na drodze. Po kolizji najważniejsze są bezpieczeństwo, właściwe udokumentowanie zdarzenia i szybkie zgłoszenie szkody.
OC, AC, NNW i Assistance – czym się różnią?
Podstawowy podział ubezpieczeń komunikacyjnych obejmuje obowiązkowe ubezpieczenie odpowiedzialności cywilnej oraz dobrowolne polisy dodatkowe. OC chroni przede wszystkim osoby poszkodowane przez kierującego, a nie jego własny samochód. AC może pokryć uszkodzenia własnego pojazdu, NNW dotyczy następstw zdrowotnych wypadku, a Assistance zapewnia pomoc organizacyjną i techniczną.
| Ubezpieczenie | Zakres | Obowiązkowe | Kto korzysta |
|---|---|---|---|
| OC | Szkody osobowe i majątkowe wyrządzone innym uczestnikom ruchu | Tak | Poszkodowani przez sprawcę |
| AC | Uszkodzenie, zniszczenie lub kradzież własnego pojazdu, zgodnie z umową | Nie | Właściciel lub ubezpieczony pojazd |
| NNW | Następstwa nieszczęśliwego wypadku, w tym uszczerbek na zdrowiu | Nie | Ubezpieczony kierowca i ewentualnie pasażerowie |
| Assistance | Pomoc po awarii, kolizji lub wypadku, na przykład holowanie | Nie | Ubezpieczony pojazd i jego użytkownicy |
OC – ochrona osób poszkodowanych
Każdy zarejestrowany pojazd mechaniczny musi mieć ważne OC. Z tej polisy ubezpieczyciel sprawcy wypłaca świadczenia za szkody wyrządzone innym osobom, między innymi koszty naprawy samochodu, leczenia, rehabilitacji, utraconych dochodów, zadośćuczynienie oraz rentę, gdy wypadek spowodował trwałe konsekwencje zdrowotne.
OC nie służy do naprawy auta sprawcy. Nie pokrywa też automatycznie wszystkich jego strat. Ochrona działa w granicach ustawowych sum gwarancyjnych, które według przekazanych materiałów od 6 listopada 2024 roku wynoszą 29 876 400 zł dla szkód osobowych i 6 021 600 zł dla szkód majątkowych w odniesieniu do jednego zdarzenia.
AC – ochrona własnego samochodu
Autocasco działa na zasadach określonych w ogólnych warunkach ubezpieczenia. Może obejmować między innymi kolizję z własnej winy, uszkodzenie przez nieznanego sprawcę, kradzież, działanie żywiołów oraz zderzenie ze zwierzęciem. Zakres zależy od wariantu, udziału własnego, sposobu rozliczenia szkody i wyłączeń odpowiedzialności.
Niższa składka może oznaczać wyższy udział własny, ograniczoną listę zdarzeń albo niższy limit wypłaty. Przed zakupem sprawdź także, czy polisa obejmuje kraje, do których zamierzasz pojechać.
NNW – świadczenie za skutki zdrowotne
NNW dotyczy uszczerbku na zdrowiu lub innych następstw wypadku wskazanych w umowie. Świadczenie jest zwykle powiązane z sumą ubezpieczenia i procentem ustalonego uszczerbku. Może obejmować kierowcę, pasażerów albo obie grupy, dlatego trzeba sprawdzić zakres osobowy polisy.
NNW nie zastępuje roszczeń z OC sprawcy. Poszkodowany może dochodzić świadczeń z OC, a jeśli ma własne NNW, także wystąpić o wypłatę z tej dobrowolnej polisy. Szkody majątkowe i zdrowotne wymagają odrębnego udokumentowania.
Assistance – pomoc po awarii i wypadku
Assistance organizuje pomoc, gdy samochód zostanie unieruchomiony. W zależności od wariantu może obejmować holowanie, naprawę na miejscu, dowóz paliwa, pomoc przy rozładowanym akumulatorze, samochód zastępczy, nocleg albo transport kierowcy i pasażerów.
Najważniejsze są limity, odległość holowania, zakres terytorialny oraz warunki skorzystania z usługi. Sama nazwa pakietu nie przesądza o ochronie. Przed wyjazdem zapisz numer alarmowy ubezpieczyciela i sprawdź, czy pomoc działa w kraju planowanej podróży.
Co zrobić bezpośrednio po kolizji?
Po zdarzeniu nie przesądzaj pochopnie o winie i nie podpisuj dokumentu, którego treści nie rozumiesz. Jeżeli nikt nie odniósł obrażeń, a uczestnicy zgadzają się co do przebiegu kolizji, zwykle wystarczy Wspólne zgłoszenie szkody lub oświadczenie o zdarzeniu. Gdy są ranni, sprawca nie chce współpracować albo okoliczności są sporne, wezwij policję.
- Zabezpiecz miejsce zdarzenia, włącz światła awaryjne i, jeśli jest to możliwe oraz bezpieczne, usuń pojazdy z jezdni. Udziel pomocy osobom poszkodowanym i zadzwoń pod numer alarmowy, gdy ktoś jest ranny.
- Ustal dane uczestników, właścicieli pojazdów, samochodów i polis OC. Zapisz imię i nazwisko, adres, numer rejestracyjny, markę pojazdu oraz nazwę ubezpieczyciela.
- Wypełnijcie wspólne oświadczenie. Powinno opisywać miejsce, datę i godzinę zdarzenia, kierunki jazdy, okoliczności kolizji, widoczne szkody i podpisy obu stron.
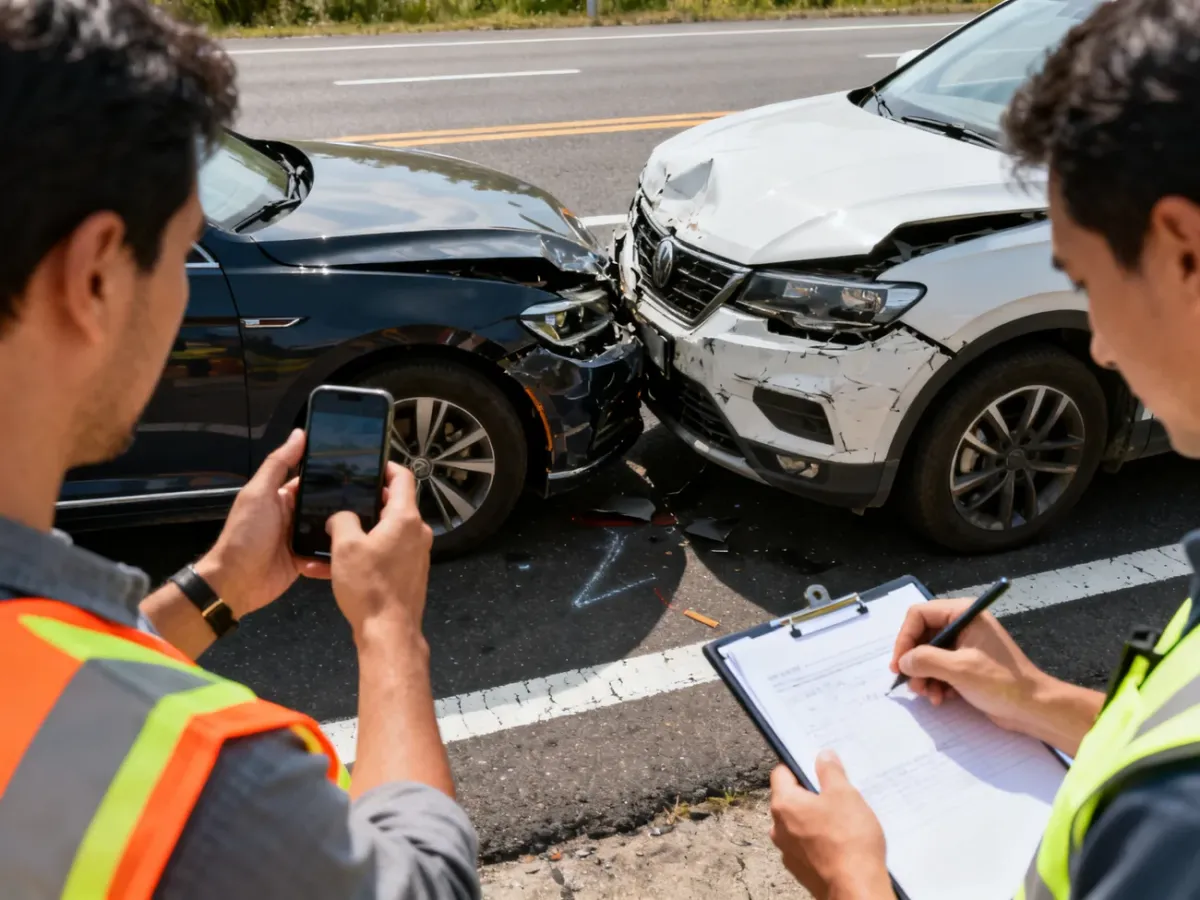
- Wykonaj zdjęcia miejsca, ustawienia samochodów, znaków drogowych, śladów hamowania i uszkodzeń. Zapisz dane świadków, jeśli byli obecni.
- Zgłoś szkodę ubezpieczycielowi sprawcy. Przy szkodzie z własnego AC skontaktuj się z towarzystwem wskazanym w polisie, przestrzegając określonego terminu zgłoszenia.
W oświadczeniu powinny znaleźć się następujące informacje:
- Dane uczestników – imiona, nazwiska, adresy i dane kontaktowe.
- Dane pojazdów – marki, modele, numery rejestracyjne, a w miarę możliwości także numery VIN.
- Dane ubezpieczenia – nazwa zakładu ubezpieczeń i numer polisy OC sprawcy.
- Opis zdarzenia – miejsce, czas, kierunki jazdy, manewry, przyczyna kolizji i zakres szkód.
- Podpisy i świadkowie – podpisy uczestników oraz dane osób, które mogą potwierdzić przebieg zdarzenia.
Brak dokumentu polisy nie musi uniemożliwiać sprawdzenia OC. Informacje można zweryfikować na stronie UFG, a w niektórych sytuacjach również w aplikacji mObywatel. Nie wpisuj przypuszczeń jako faktów. Opis powinien być rzeczowy, czytelny i zgodny z rzeczywistym przebiegiem zdarzenia.
Zderzenie ze zwierzęciem i wyjazd za granicę
Kolizja ze zwierzęciem dzikim
Zderzenie z sarną, dzikiem lub innym dzikim zwierzęciem najczęściej jest szkodą, którą kierowca likwiduje z własnego AC. Jeżeli autocasco nie obejmuje takiego zdarzenia, koszty naprawy mogą pozostać po stronie właściciela samochodu.
Roszczenie wobec zarządcy drogi może być rozważane, gdy doszło do zaniedbania, na przykład braku wymaganego oznakowania w miejscu, w którym zagrożenie było znane. Odpowiedzialność nie powstaje jednak automatycznie. Potrzebne mogą być zdjęcia drogi, dokumentacja policyjna, zeznania świadków oraz informacje o wcześniejszych zdarzeniach na tym odcinku.
Po potrąceniu zwierzęcia nie zbliżaj się do niego bez potrzeby. Zabezpiecz miejsce i powiadom policję, straż miejską, nadleśnictwo albo inną właściwą służbę. Ranne zwierzę może być niebezpieczne, a udzielenie mu pomocy wymaga udziału osób dysponujących odpowiednimi uprawnieniami.
Zwierzę domowe lub gospodarskie
Za szkodę wyrządzoną przez psa, konia lub inne zwierzę domowe czy gospodarskie może odpowiadać jego właściciel albo opiekun. Jeżeli zwierzę było związane z prowadzeniem gospodarstwa rolnego, w określonych sytuacjach zastosowanie może mieć obowiązkowe OC rolnika. W odniesieniu do psa wykorzystywanego na przykład do pilnowania gospodarstwa znaczenie ma orzecznictwo Sądu Najwyższego, ale ostateczna ocena zależy od okoliczności konkretnego zdarzenia.
Ustal właściciela przez rozmowę z mieszkańcami, kontakt z policją albo sprawdzenie identyfikacyjnego czipa. Zrób zdjęcia uszkodzeń i miejsca zdarzenia. Jeżeli właściciel ma polisę OC w życiu prywatnym obejmującą takie szkody, roszczenie może być skierowane do jego ubezpieczyciela. Gdy właściciela nie da się ustalić, AC może być jedynym dostępnym źródłem pokrycia naprawy.
Podróż samochodem poza Polskę
Przed wyjazdem sprawdź zakres terytorialny OC, AC i Assistance. W państwach objętych odpowiednimi porozumieniami międzynarodowymi polskie OC co do zasady jest uznawane, ale w innych krajach może być potrzebna Zielona Karta lub ubezpieczenie graniczne. Wymagania zależą od kraju podróży i mogą się zmieniać, dlatego aktualne zasady trzeba sprawdzić przed przekroczeniem granicy.
Jeśli dojdzie do zdarzenia za granicą, zapisz numer rejestracyjny, markę pojazdu sprawcy, dane jego ubezpieczyciela i numer polisy. Gdy są ranni, wezwij policję. Przy samej kolizji wykorzystaj wspólny formularz, o ile lokalne przepisy nie wymagają interwencji funkcjonariuszy.
Przed wyjazdem przygotuj dokumenty i informacje, które mogą być potrzebne na miejscu:
- ważne potwierdzenie OC i dane ubezpieczyciela,
- Zieloną Kartę, jeżeli wymaga jej państwo docelowe lub tranzytowe,
- numer polisy AC i Assistance oraz telefon alarmowy,
- papierowy formularz wspólnego zgłoszenia szkody, najlepiej w wersji zrozumiałej dla obu kierowców.
Nieubezpieczony albo nieznany sprawca – UFG i PBUK
W Polsce, gdy sprawca nie ma ważnego OC albo nie udało się go ustalić, funkcję ochronną może pełnić Ubezpieczeniowy Fundusz Gwarancyjny. Szkodę zgłasza się za pośrednictwem dowolnego zakładu ubezpieczeń, który gromadzi dokumenty i przekazuje sprawę do UFG. W przypadku szkody osobowej znaczenie mają dokumentacja medyczna, notatka policyjna i dowody potwierdzające przebieg zdarzenia. Przy samej szkodzie w pojeździe zastosowanie przepisów może zależeć od tego, czy sprawca został zidentyfikowany i jakie szkody powstały.
W zdarzeniach transgranicznych rolę organizacyjną pełni Polskie Biuro Ubezpieczycieli Komunikacyjnych. PBUK pomaga ustalić ubezpieczyciela zagranicznego, przedstawiciela do spraw roszczeń albo właściwą instytucję w kraju zdarzenia. Procedura zależy od państwa, w którym doszło do wypadku, oraz kraju rejestracji pojazdu sprawcy.
Wypłata z UFG albo PBUK nie oznacza, że sprawca zostaje zwolniony z odpowiedzialności. Instytucja, która pokryła szkodę, może dochodzić zwrotu wypłaconej kwoty od osoby odpowiedzialnej.
Regres może dotyczyć także kierowcy, który spowodował wypadek mimo posiadania OC, lecz prowadził po alkoholu lub środkach odurzających, nie miał uprawnień albo uciekł z miejsca zdarzenia. Koszty szkody osobowej mogą być bardzo wysokie, dlatego ważność OC chroni również majątek sprawcy.
Jak zgłosić szkodę i co zrobić po odmowie?
Szkodę zgłasza się do ubezpieczyciela sprawcy, a przy roszczeniu z AC lub NNW – zgodnie z warunkami własnej polisy. Zgłoszenie można zwykle przesłać przez formularz internetowy, telefonicznie, w oddziale albo za pośrednictwem agenta. Nie czekaj bez powodu. Szybkie przekazanie dokumentów ułatwia ustalenie przebiegu zdarzenia i ogranicza ryzyko utraty dowodów.
Do zgłoszenia dołącz, zależnie od rodzaju szkody:
- oświadczenie uczestników lub notatkę policyjną,
- zdjęcia miejsca zdarzenia i uszkodzeń,
- dane świadków oraz dokumenty potwierdzające własność pojazdu,
- kosztorysy, faktury i rachunki za naprawę albo holowanie,
- dokumentację medyczną, rachunki za leczenie i rehabilitację przy szkodzie osobowej.
Co do zasady ubezpieczyciel powinien spełnić świadczenie w ciągu 30 dni od zgłoszenia szkody. Jeżeli wyjaśnienie odpowiedzialności albo wysokości świadczenia w tym terminie nie jest możliwe, wypłata powinna nastąpić w ciągu 14 dni od wyjaśnienia przeszkody, nie później jednak niż w ciągu 90 dni, poza sytuacjami, w których rozstrzygnięcie zależy od postępowania karnego lub cywilnego. Ubezpieczyciel powinien wyjaśnić przyczynę opóźnienia i wskazać przewidywany termin decyzji.
Roszczenia z umowy ubezpieczenia przedawniają się co do zasady po trzech latach, ale termin może zależeć od rodzaju szkody i okoliczności zdarzenia. Nie warto traktować tego terminu jako powodu do zwlekania, zwłaszcza przy obrażeniach, których skutki mogą ujawnić się po czasie.
Jeżeli decyzja jest zaniżona albo odmowna, możesz:
- złożyć reklamację i wskazać, z czym dokładnie się nie zgadzasz,
- dołączyć dodatkowe zdjęcia, rachunki, dokumentację medyczną lub opinię rzeczoznawcy,
- zwrócić się o interwencję do Rzecznika Finansowego po wyczerpaniu postępowania reklamacyjnego,
- rozważyć pomoc adwokata lub radcy prawnego przy poważnych obrażeniach albo sporze o odpowiedzialność.
Ugoda może przyspieszyć wypłatę, ale przed jej podpisaniem sprawdź, czy nie zamyka drogi do dalszych roszczeń. Szczególnej ostrożności wymagają szkody osobowe, gdy pełny zakres konsekwencji zdrowotnych nie jest jeszcze znany.
Przygotowanie przed podróżą
W samochodzie dobrze mieć papierowy formularz wspólnego zgłoszenia szkody, długopis, numer polisy i telefon do Assistance. Przed wyjazdem zagranicznym sprawdź także Zieloną Kartę, zakres terytorialny AC oraz limity holowania i samochodu zastępczego. Kilka minut przygotowania może ułatwić działanie w sytuacji, w której trudno spokojnie odtworzyć wszystkie dane.
Najważniejsza zasada jest prosta: OC zabezpiecza osoby poszkodowane, AC chroni własny pojazd, NNW dotyczy zdrowia, a Assistance pomaga rozwiązać problem na drodze. Po zdarzeniu liczą się bezpieczeństwo, dokładne oświadczenie, zdjęcia i szybkie zgłoszenie szkody.

